Sempre più persone emigrano a Dubai. L'emigrazione è un progetto importante e una parte importante è rappresentata dall'assicurazione sanitaria e medica. Il sistema assicurativo degli Emirati Arabi Uniti è molto diverso da quello della maggior parte dei Paesi europei.
Questa guida spiega tutto ciò che dovete considerare quando emigrate a Dubai per quanto riguarda l'assicurazione sanitaria.
- Ci sono due tipi di assicurazioni a Dubai. Assicurazioni sanitarie locali e assicurazioni sanitarie internazionali. Queste ultime sono un po' più costose, ma più popolari tra gli espatriati che viaggiano molto e sono anche consigliate.
- Chi si trasferisce a Dubai ed è lavoratore autonomo, deve stipulare un'assicurazione. Altrimenti, di solito il datore di lavoro si occupa dell'assicurazione obbligatoria.
- Le assicurazioni sanitarie internazionali più popolari sono talvolta Genki, Passport Card, Foyer e April.
- I costi variano notevolmente e dipendono dalla propria storia clinica, dall'età e dalla portata delle prestazioni desiderate.
- Al momento della scelta bisogna valutare attentamente quale assicurazione fa al caso proprio e, in caso di dubbio, farsi anche consigliare.
Ho bisogno di un'assicurazione sanitaria?
Sì, ed è obbligatoria. Non esiste un sistema solidaristico pubblico come in Europa, ma dalla Dubai Health Insurance Law No. 11 of 2013 ogni residente è tenuto per legge ad assicurarsi. Il controllo avviene dove conta: senza una polizza valida l'autorità non rilascia né rinnova alcun residence visa.
Indipendentemente dai requisiti di legge, è opportuno stipulare un'assicurazione sanitaria. In caso di malattia, questa coprirà i costi. In caso contrario, dovrete sostenere tutti i costi privatamente. A seconda della polizza sanitaria stipulata, si riceveranno diversi livelli di prestazioni e anche la somma assicurata è variabile.
L'obbligo vale per ogni residente con visto di residenza, indipendentemente da età e nazionalità, e dipende da uno sponsor: i datori di lavoro assicurano i propri dipendenti, e a proprie spese, perché la legge vieta espressamente di trattenere il contributo dallo stipendio. Chi vive a Dubai tramite la propria società è al tempo stesso datore di lavoro e assicurato e deve assicurarsi da sé. Dei familiari al seguito si occupa il rispettivo sponsor, quindi di norma tu.
Il minimo di legge è l' Essential Benefits Plan (EBP), una tariffa base definita dalla Dubai Health Authority per i redditi bassi. Copre emergenze, assistenza di base, gravidanza e un numero limitato di esami e costa, a seconda dell'età, all'incirca 600-800 AED l'anno, quindi circa 150-200 €. Per tutto il resto, libera scelta del medico, buone cliniche, cure dentistiche, cure all'estero, serve una polizza vera.
Senza una polizza valida il visto di residenza non viene né rilasciato né rinnovato, la pratica si ferma e basta. Si aggiungono le sanzioni, a Dubai di norma 500 AED al mese per persona non assicurata. Per i datori di lavoro che non assicurano il personale gli importi sono nettamente più alti.
Dal 1º gennaio 2025 l'obbligo non vale più solo a Dubai e Abu Dhabi ma, tramite il Basic Health Insurance Scheme, in tutto il paese, quindi anche a Sharjah, Ajman, Ras Al Khaimah, Umm Al Quwain e Fujairah. La tariffa base lì parte da circa 320 AED l'anno e copre fino a 50.000 AED in regime ospedaliero e 10.000 AED ambulatoriale.
Fonti: dubai.gov.ae: Law No. 11 of 2013, dha.gov.ae, mohap.gov.ae
Come funziona il sistema sanitario a Dubai
Chi arriva dall'Europa deve prima abbandonare un'abitudine mentale: negli EAU non esiste una cassa malattia che regola i conti sullo sfondo, né un contributo prelevato in percentuale sul reddito. Ci sono assicuratori, tariffe e reti, ed è la tariffa a decidere quali cliniche ti sono aperte.
Chi regola cosa
A Dubai è competente la Dubai Health Authority (DHA), ad Abu Dhabi il Department of Health e per gli altri emirati il ministero della Salute MOHAP. La DHA stabilisce la copertura minima, concede la licenza ad assicuratori e cliniche e gestisce la piattaforma su cui vengono verificate polizze e prestazioni.
Pubblico e privato
Gli ospedali pubblici come il Rashid Hospital, il Dubai Hospital o il Latifa Hospital per donne e bambini sono ben attrezzati, ma si rivolgono soprattutto ai cittadini; senza un'assicurazione adeguata gli expat lì pagano di tasca propria. La quotidianità della maggior parte si svolge nelle catene private: Mediclinic, Aster, NMC, Saudi German Hospital e l' American Hospital Dubai. Il livello è alto, la dotazione moderna, si attende poco e in diverse strutture ci sono medici di lingua tedesca.
La rete conta più del massimale
La differenza decisiva tra due tariffe raramente è il massimale, ma la rete. Le tariffe economiche ti legano a una rete piccola, spesso senza le strutture premium; quelle più care aprono tutte le catene e rimborsano anche fuori rete. Chi sa già in quale clinica vuole andare dovrebbe verificare prima della firma se è in rete: conta più di un massimale che tanto non si esaurisce mai.
Confronto tra i fornitori
Il numero di fornitori è elevato, ma ecco una panoramica dei fornitori di assicurazione sanitaria più noti e popolari a Dubai.
Fornitori locali
Su insurancemarket.ae troverete un gran numero di fornitori di assicurazioni locali. Questi sono per lo più limitati agli Emirati Arabi Uniti e alla regione del CCG. Se avete bisogno di un'assicurazione sanitaria locale, qui troverete sicuramente quello che cercate e, per la maggior parte, questi fornitori sono anche i più economici. Dopo aver inserito brevemente i dati più importanti, riceverete diverse offerte da GIG, Sukoon o altri fornitori.
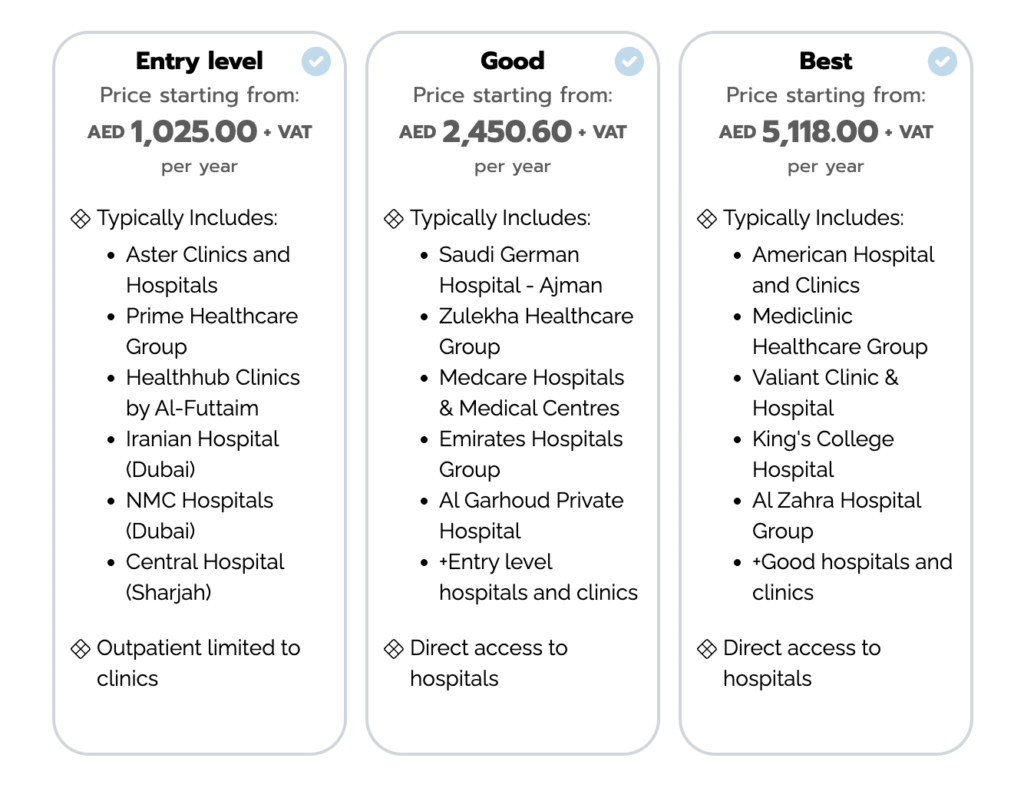
Generalmente, qui si può scegliere tra diversi pacchetti ospedalieri. Infatti, anche qui esistono diverse “catene ospedaliere” che hanno standard di prestazioni e qualità diversi. Ecco una breve panoramica delle offerte più importanti suddivise in pacchetti.
Come potete vedere qui (anche noi possiamo confermarlo), i migliori ospedali locali sono sicuramente l'American Hospital, il Mediclinic e il King's College Hospital. Questi si possono trovare nel pacchetto Best per circa 5.000 AED, ovvero 1.200 euro all'anno. Tuttavia, il prezzo si riferisce a un esempio di uomo sano di circa 30 anni. I prezzi esatti variano logicamente da persona a persona, come si vedrà più avanti.
Fornitori internazionali
Tuttavia, se in genere viaggiate molto e volete godere di una copertura assicurativa di alto livello all'estero, dovreste stipulare le seguenti polizze assicurative. Sono tra le più popolari tra gli espatriati europei e hanno dimostrato la loro validità negli ultimi anni.
In generale, non c'è la migliore; si consiglia di richiedere un preventivo a ciascuno dei 4 fornitori seguenti per le proprie esigenze individuali.
PassportCard
La PassportCard è da anni molto apprezzata dai nomadi digitali e dagli espatriati a Dubai. Questo prodotto assicurativo è fornito dalla compagnia tedesca Allianz Insurance e offre interessanti pacchetti assicurativi per diverse zone geografiche.
L'idea alla base è che, in caso di malattia, si può ricaricare la carta tramite l'app e poi utilizzarla in ospedale. In questo modo non dovrete anticipare i costi, ma potrete pagare direttamente con la carta. In alternativa, potete naturalmente pagare voi stessi e poi farvi rimborsare le spese, se lo desiderate.
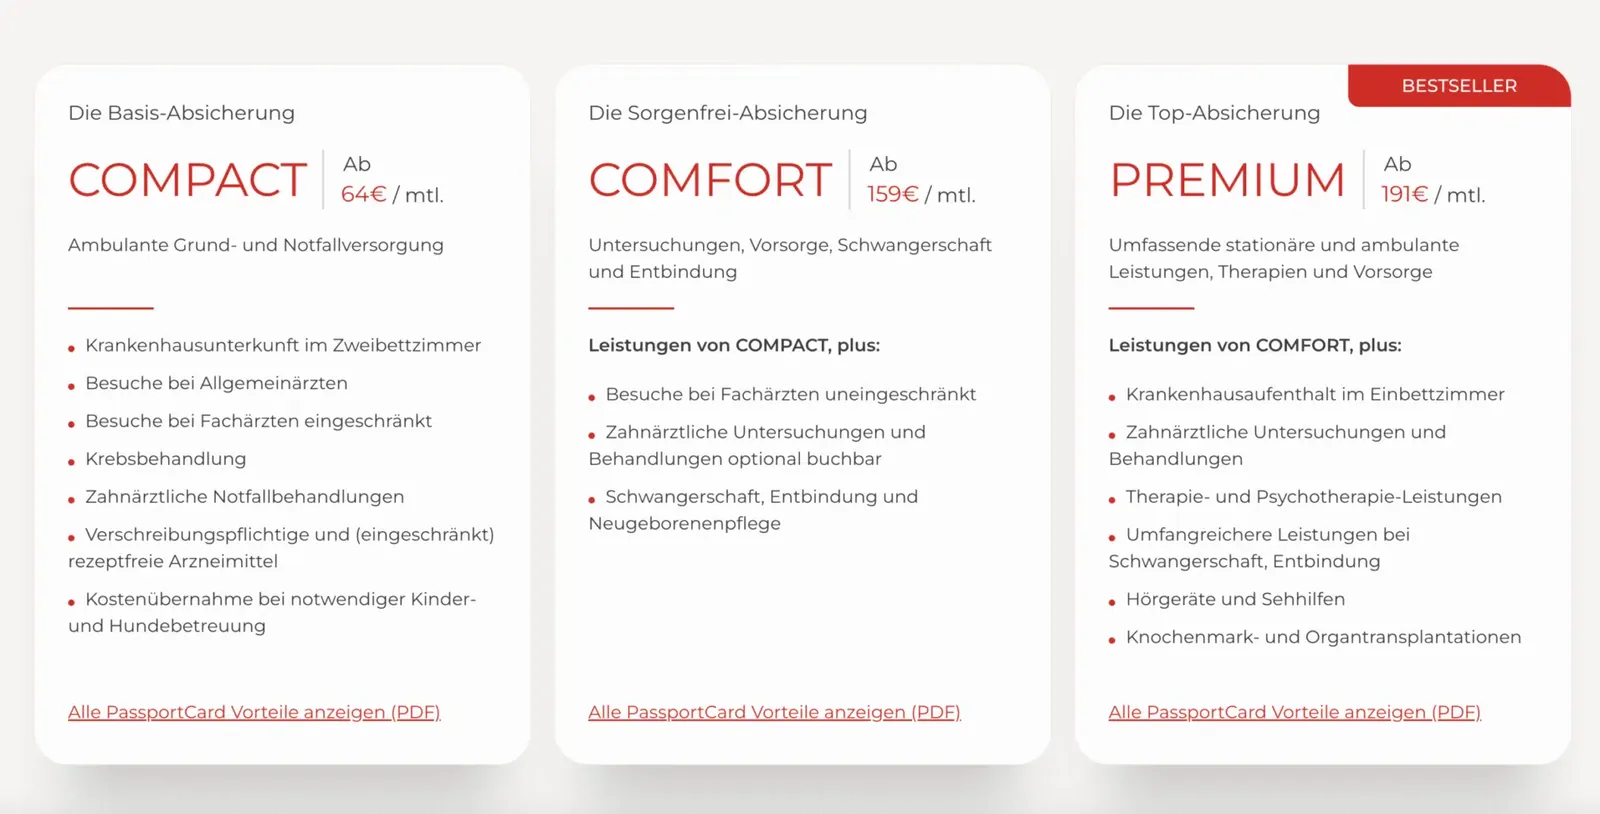
In linea di massima, le prestazioni sono suddivise in 3 piani. I costi sono, come già detto, individuali. Tuttavia, ecco una breve panoramica.
La tabella completa delle prestazioni è disponibile qui.
Uno dei maggiori vantaggi, oltre agli interessanti pacchetti, ai servizi e all'app con carta, è naturalmente l'assistenza in lingua tedesca. Se volete la qualità tedesca, la troverete presso Passport Card e vi sentirete sicuramente più a vostro agio all'estero se saprete che la compagnia assicurativa e i suoi dipendenti parlano la stessa lingua.
Genki
Genki è un'altra compagnia assicurativa o broker assicurativo tedesco che ha lanciato un ottimo pacchetto per nomadi digitali e viaggiatori frequenti. L'offerta è molto chiara e comprensibile, il che rende la decisione relativamente facile.
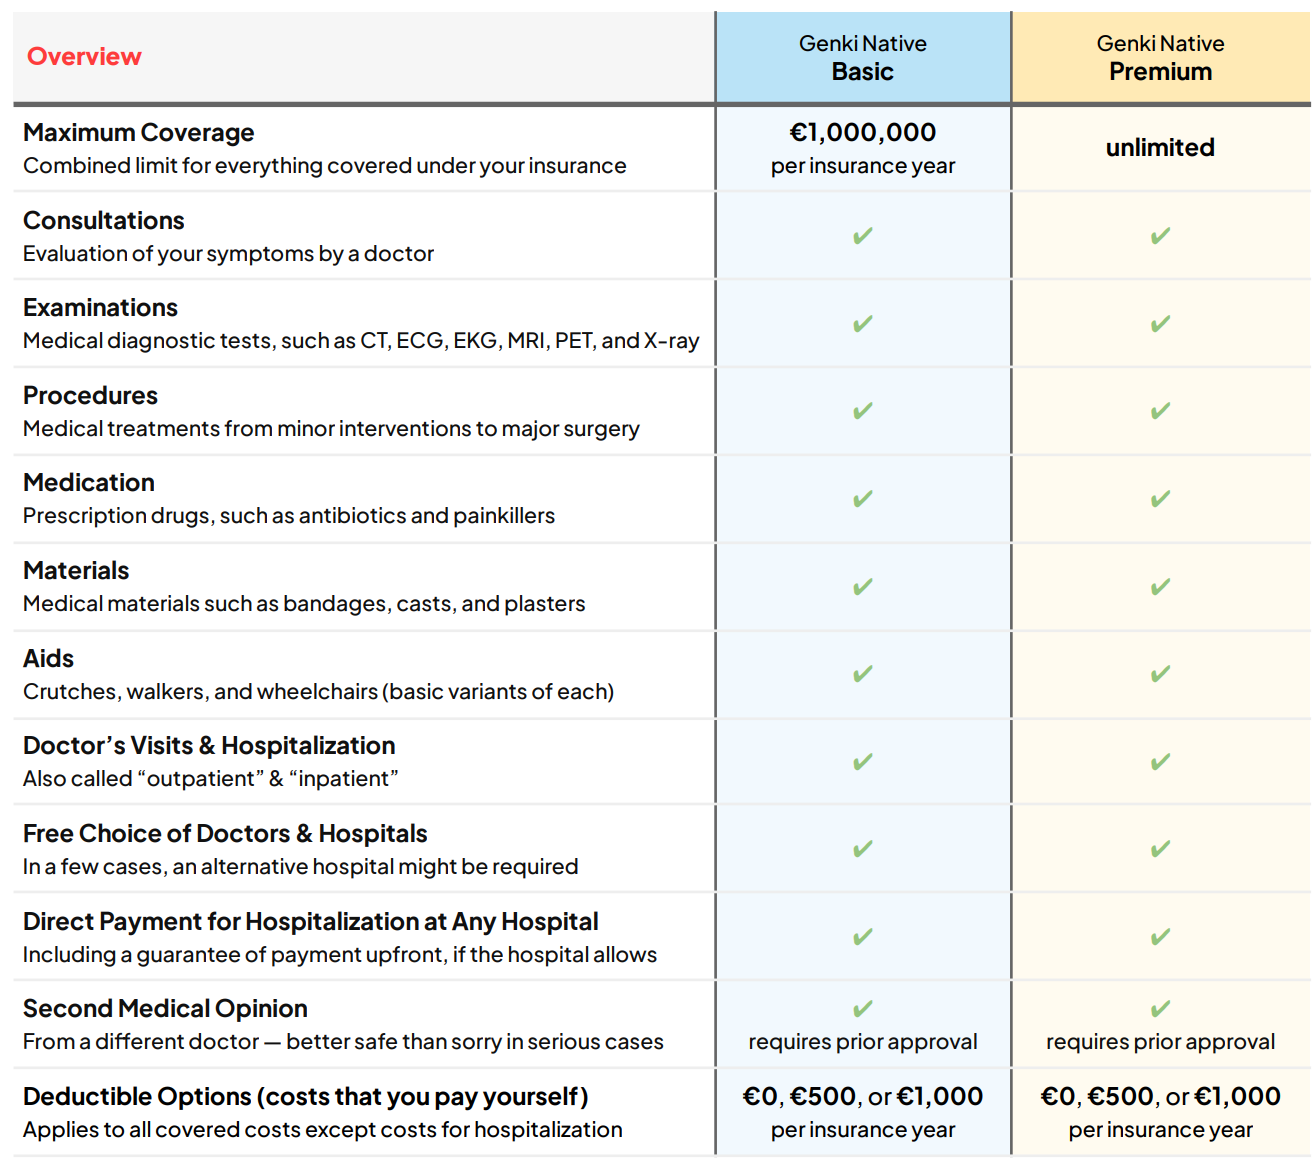
Da una parte c'è un pacchetto Base, che consente un'assicurazione completa in tutto il mondo e copre in caso di viaggi e vita all'estero. Il prezzo per la maggior parte è inferiore a 200 €.
Inoltre, c'è il pacchetto Premium, che include tutto dal pacchetto Base, ma copre anche le spese preventive e di medicina alternativa. Di seguito un breve confronto tra i due pacchetti.
Il vantaggio di Genki risiede semplicemente nella semplicità della sua offerta. In generale, si è completamente coperti a livello mondiale e si possono inoltre usufruire di prestazioni preventive e di medicina alternativa tramite un pacchetto premium.
Inoltre, l'assicurazione è un po' più economica della Passport Card.
Foyer (Global)
Un altro fornitore interessante è Foyer Global. La compagnia assicurativa lussemburghese offre assicurazioni sanitarie internazionali per gli espatriati di ogni tipo. Anche in questo caso, si possono ottenere piani interessanti con un'infrastruttura moderna.
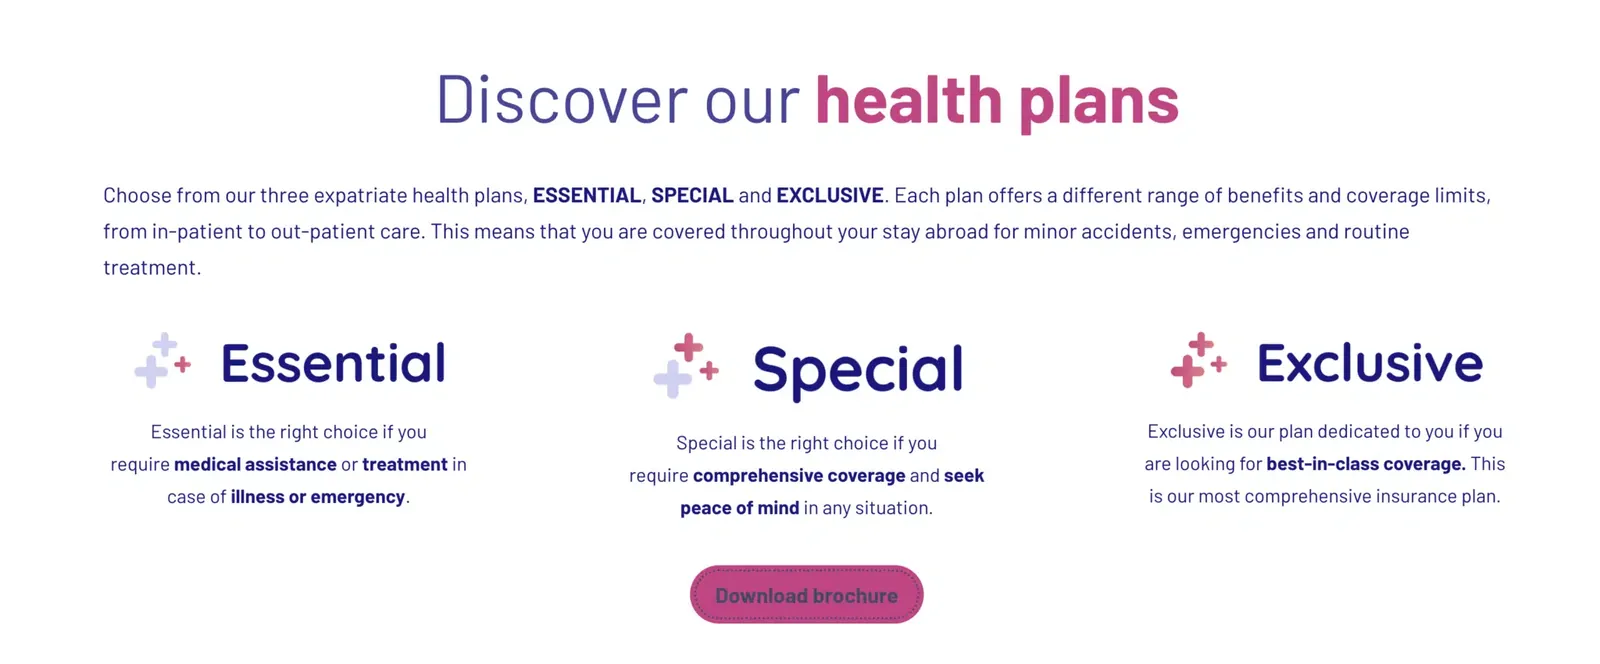
Come per la PassportCard, è possibile scegliere tra 3 piani. I dettagli esatti sono disponibili qui.
April (International)
Un fornitore francese che è diventato molto popolare negli ultimi anni grazie ai suoi bassi costi assicurativi mensili è April. Questo fornitore è leggermente più economico e potete scegliere tra 4 diversi pacchetti base.
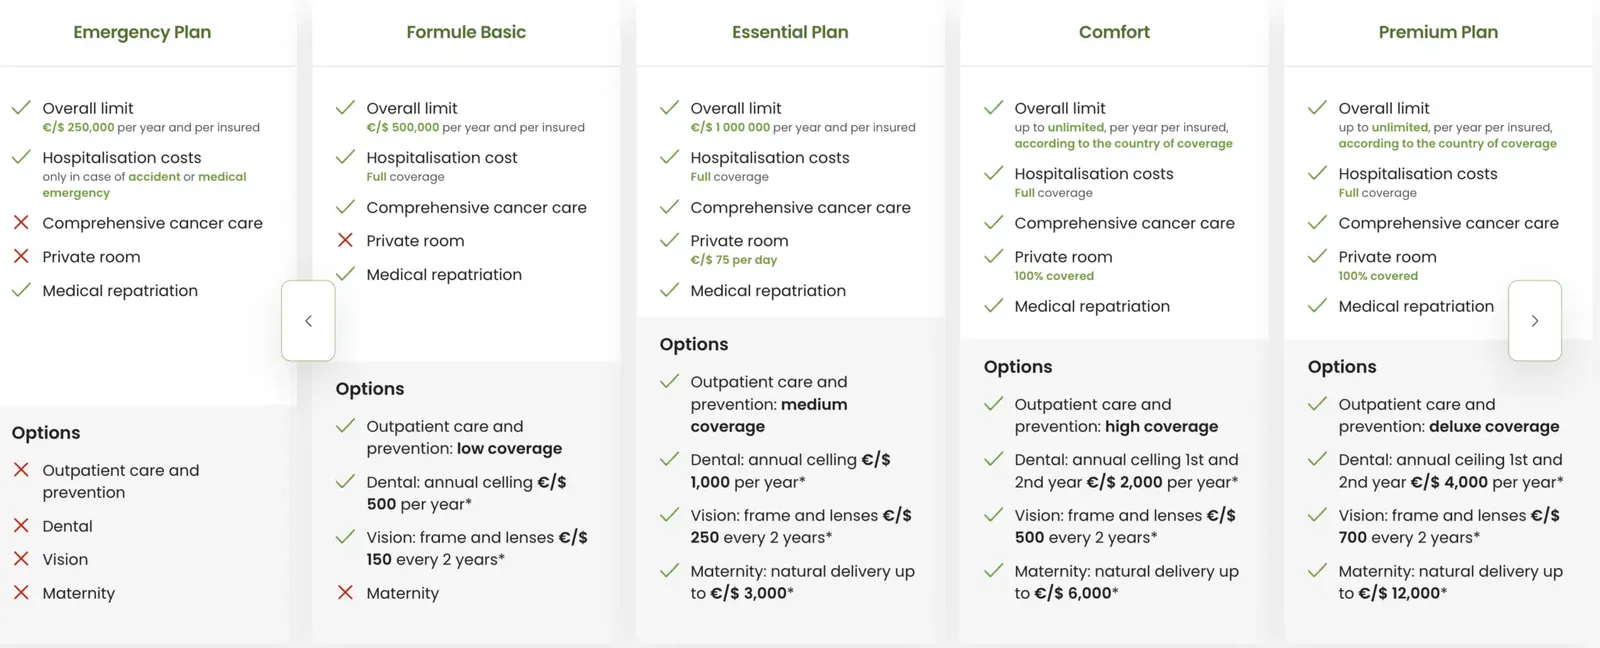
I dettagli esatti dei piani sono riportati nell'opuscolo qui.
Le opzioni principali a confronto diretto:
| Fornitore | Copertura | Tipico per | Premio / anno |
|---|---|---|---|
| Essential Benefits Plantariffa base di legge | solo EAU, rete piccola | dipendenti con salario basso, mero adempimento | ca. 600 – 800 AED150 – 200 € |
| Assicuratori localiGIG, Sukoon, Daman, Orient | EAU, in parte GCC | chi vive stabilmente a Dubai e viaggia poco | 1.000 – 4.000 € |
| PassportCardtramite Allianz Partners | mondiale, pagamento diretto con carta | expat che non vogliono anticipare le fatture | 1.500 – 3.500 € |
| Cigna Global | mondiale, modulare | chi viaggia molto e vuole comporre liberamente | 2.000 – 5.000 € |
| Allianz Care / BDAE | mondiale, assistenza in tedesco | famiglie e chi vuole interlocutori di lingua tedesca | 2.000 – 5.000 € |
Valori indicativi per una persona sana di mezza età, aggiornati a settembre 2026. Il premio effettivo dipende da età, patologie pregresse, franchigia e rete; fa fede solo l'offerta personale. Il nostro team è assicurato tramite PassportCard perché lì le cure si pagano direttamente con la carta, invece di anticipare e chiedere il rimborso dopo.
Costi
Il costo dell'assicurazione sanitaria è impossibile da generalizzare perché dipende sempre dal singolo individuo. I fattori principali che determinano l'entità del premio assicurativo mensile sono sempre:
- Genere
- Età
- Malattie precedenti / anamnesi
- Estensione dell'assicurazione (prestazioni)
- Importo dell'assicurazione (costi massimi coperti all'anno)
Ovviamente non potete scegliere da soli i primi 3 fattori, ma gli ultimi due sono variabili e dipendono dalle vostre esigenze. Se viaggiate molto, in genere dovreste sempre stipulare un'assicurazione sanitaria internazionale. In questo modo si può andare dal medico e ricevere cure in un'ampia gamma di Paesi.
Chi teme il peggio o desidera essere coperto, dovrebbe anche considerare di aumentare le prestazioni assicurative. I servizi extra che di solito non sono inclusi nei pacchetti standard includono
- Dentista
- Fisioterapia
- Psicoterapia
- Massaggi
- Camera singola in ospedale
- Assicurazione contro la perdita di guadagno in caso di malattia
Potete selezionare o deselezionare voi stessi questi punti extra, oppure sono inclusi nei vari pacchetti assicurativi offerti dai fornitori. Non sono necessari, ma in alcuni casi possono essere utili.
Si possono comunque indicare ordini di grandezza. I valori seguenti sono quelli che vediamo in pratica per una tariffa solida con una buona rete di cliniche:
| Situazione | Tariffa locale | Tariffa internazionale |
|---|---|---|
| Persona singola, 20 – 35 anni | 1.000 – 2.000 € | 1.500 – 2.500 € |
| Persona singola, 36 – 50 anni | 1.500 – 3.000 € | 2.000 – 3.500 € |
| Persona singola, dai 50 anni | 2.500 – 5.000 € | 3.500 – 7.000 € |
| Coppia, entrambi sotto i 40 | 2.000 – 4.000 € | 3.000 – 5.500 € |
| Famiglia con due figli | 3.500 – 7.000 € | 5.000 – 10.000 € |
| Minimo di legge (EBP) | ca. 150 – 200 € a persona | |
Premi annui in euro, aggiornati a settembre 2026, arrotondati. I fattori di prezzo, in quest'ordine: età, patologie pregresse, ampiezza della rete di cliniche e se cure dentistiche e maternità sono incluse. Una franchigia del 10-20 % abbassa il premio in modo sensibile. Quanto costa il resto della vita a Dubai è nell'articolo Costo della vita a Dubai.
Assicurazione di viaggio, tariffa expat e la cassa in patria
Due cose vengono confuse di continuo, e la confusione può costare cara.
Assicurazione sanitaria di viaggio
Vale per le vacanze, di norma fino a 42 o 56 giorni consecutivi, costa 10-40 € l'anno e copre le emergenze acute più il rimpatrio. Per una vacanza a Dubai basta e avanza e, pur non essendo obbligatoria per entrare da turista, è caldamente consigliata. Come prova per un visto di residenza non viene accettata: l'autorità richiede una polizza autorizzata negli EAU che soddisfi la copertura minima della DHA.
Assicurazione sanitaria expat o internazionale
È pensata per vivere stabilmente all'estero, non ha limiti di durata, copre prevenzione e cure croniche e soddisfa i requisiti per il visto. È esattamente ciò che serve quando ci si trasferisce.
Che ne è della cassa malattia in patria
Con la cancellazione e la perdita della residenza finisce l'iscrizione obbligatoria all'assicurazione sanitaria pubblica, e gli EAU non hanno un accordo di sicurezza sociale con la maggior parte dei paesi europei. Due cose conviene farle prima: la disdetta scritta con prova dell'assicurazione estera, altrimenti l'obbligo contributivo prosegue. E, in secondo luogo, l' assicurazione di mantenimento dei diritti, che ti garantisce il rientro senza un nuovo esame sanitario in caso di ritorno; a seconda della cassa e della formula costa di solito tra 15 e 60 € al mese. Chi ha una polizza privata dovrebbe concordare lo stesso con il proprio assicuratore, lì si chiama accordo di sospensione. Chi pianifica il trasferimento trova l'iter completo nella guida Emigrare a Dubai.
Esperienza
Secondo la nostra esperienza, stipulare un'assicurazione sanitaria quando si emigra a Dubai vale sicuramente la pena. Chi volesse risparmiare può servirsi di un fornitore locale, tuttavia raccomandiamo chiaramente un fornitore internazionale che copra una moltitudine di paesi. Il nostro team è pienamente preparato Genki assicurato con Allianz Versicherung dalla Germania.
Raccomandazione: Consulenza professionale
La scelta dell'assicurazione dovrebbe essere fatta con cura, perché in caso di emergenza si dovrebbe essere adeguatamente assicurati. Chi non è sicuro o non ha tempo per confrontare tutte le assicurazioni in dettaglio dovrebbe prenotare una consulenza professionale.
Il nostro partner assicurativo Assicurazione offre consulenza professionale gratuita per l'assicurazione sanitaria a Dubai e oltre.
Domande su Dubai?
Prenota una prima consulenza gratuita di 20 minuti con Clemens Kohlbacher, consulente senior, e ricevi una valutazione onesta su se e come Dubai fa per te.
Prenota oraDomande frequenti
Le domande che ci vengono poste più spesso sull'assicurazione sanitaria a Dubai.
Quanto costa un'assicurazione sanitaria a Dubai?
La tariffa base di legge (Essential Benefits Plan) si aggira sui 600-800 AED l'anno, quindi circa 150-200 €. Una tariffa solida con una buona rete di cliniche costa a una persona sola tra 1.000 e 3.000 € l'anno, con copertura internazionale piuttosto 1.500-3.500 €. Per una famiglia con due figli calcola 3.500-10.000 €.
L'assicurazione sanitaria a Dubai è obbligatoria?
Sì. Con la Dubai Health Insurance Law No. 11 of 2013 ogni residente deve essere assicurato e da gennaio 2025 l'obbligo vale anche negli emirati settentrionali tramite il Basic Health Insurance Scheme. Senza una polizza valida non viene rilasciato né rinnovato alcun visto di residenza, e le sanzioni partono da 500 AED al mese.
Da turista a Dubai sono assicurato?
No, non automaticamente. Per una vacanza basta una normale assicurazione sanitaria di viaggio con rimpatrio, costa 10-40 € l'anno. Senza assicurazione paghi di tasca tua, e le cliniche private a Dubai sono care: una visita d'urgenza arriva in fretta a quattro cifre.
Il mio datore di lavoro paga l'assicurazione sanitaria?
Negli EAU il datore di lavoro è tenuto per legge ad assicurare i propri dipendenti e non può trattenere il contributo dallo stipendio. Non è invece responsabile di coniuge e figli: di loro si occupa il rispettivo sponsor, quindi di norma tu.
Com'è il sistema sanitario a Dubai?
Non esiste una cassa malattia in senso europeo, ma assicuratori e tariffe. Il sistema è regolato dalla Dubai Health Authority. La quotidianità si svolge in catene private come Mediclinic, Aster, NMC o l'American Hospital; il livello è alto e le attese brevi. Quali strutture ti siano aperte dipende dalla rete della tua tariffa.
Posso mantenere la cassa malattia del mio paese?
Con la cancellazione finisce l'iscrizione obbligatoria, e tra gli EAU e la maggior parte dei paesi europei non esiste un accordo di sicurezza sociale. Ha senso un'assicurazione di mantenimento dei diritti: ti garantisce il rientro senza un nuovo esame sanitario in caso di ritorno e costa di solito 15-60 € al mese.
Un'assicurazione sanitaria di viaggio vale per il visto?
No. Per il visto di residenza l'autorità richiede una polizza autorizzata negli EAU che soddisfi la copertura minima della DHA. Una polizza di viaggio europea non lo fa, per quanto buona sia.
Le patologie pregresse sono coperte?
Non automaticamente. Le tariffe locali spesso escludono le patologie pregresse o vi applicano periodi di carenza di sei-dodici mesi; i fornitori internazionali di solito le includono con un sovrapprezzo. Chi ha qualcosa da dichiarare lo faccia apertamente: una patologia taciuta costa la copertura nel momento decisivo.
Le cure dentistiche sono incluse?
Nella tariffa base no; nelle tariffe migliori di solito come modulo a pagamento. Le cure dentistiche a Dubai sono relativamente care, quindi il modulo conviene ai più. Lo stesso vale per la maternità: nell'Essential Benefits Plan è coperta solo in misura limitata e va inclusa consapevolmente se si desidera un figlio.
Riepilogo
In sintesi, quando si emigra a Dubai è assolutamente necessario stipulare un'assicurazione sanitaria. Da un lato, perché è richiesta dalla legge, dall'altro perché si è assicurati in caso di malattia e gli ospedali privati sono solitamente molto costosi.
Tuttavia, ognuno deve valutare individualmente di quale assicurazione ha bisogno.
Vuoi trasferirti a Dubai?
Ricevi subito la nostra guida gratuita per trasferirti a Dubai, con 7 consigli su emigrazione, costituzione di società, visto & altro.
Potrebbe interessarti anche